🟢Главное правило: лимит 20 млн рублей
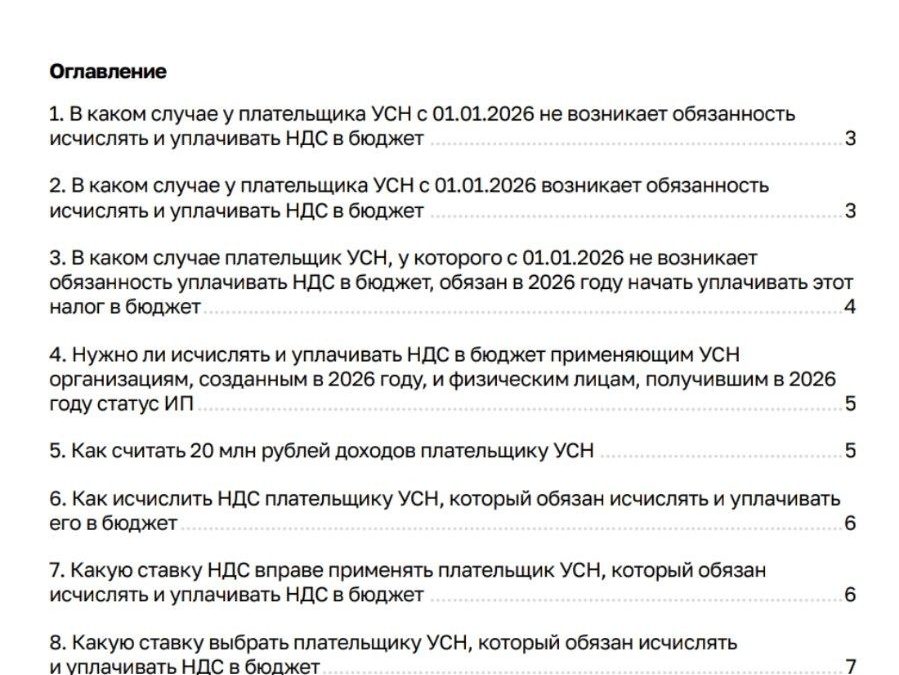
◾Не платим, если доходы за 2025 год ≤ 20 млн ₽. Освобождение — автоматическое. Ничего подавать не нужно.
◾Платим, если доходы за 2025 год > 20 млн ₽. С 1 января 2026 считаем и платим НДС.
◾Если превысим лимит в 2026 году.
Если доходы «перевалят» за 20 млн уже по ходу 2026 года, обязанность платить НДС возникает с 1-го числа следующего месяца. Важно быть к этому готовым.
Что в зоне особого внимания для УК?
◾Договоры с жителями. Заранее проработайте вопрос о включении НДС в плату и вынесите его на ОСС.
◾Длящиеся договоры (аванс в 2025, работы — в 2026). ФНС рекомендует прямо сейчас заложить в договоры возможность увеличения цены на сумму НДС, если аванс брали без него. Иначе налог придётся платить из своего кармана.
◾Выбор ставки. Можно применять обычные ставки (22%/10%/0%) с вычетом входного НДС или специальные (5%/7%) — но уже без вычета. Считайте, что выгоднее.